Quinta redução consecutiva dos juros altera o cenário para renda fixa, Bolsa, fundos e decisões de planejamento financeiro.
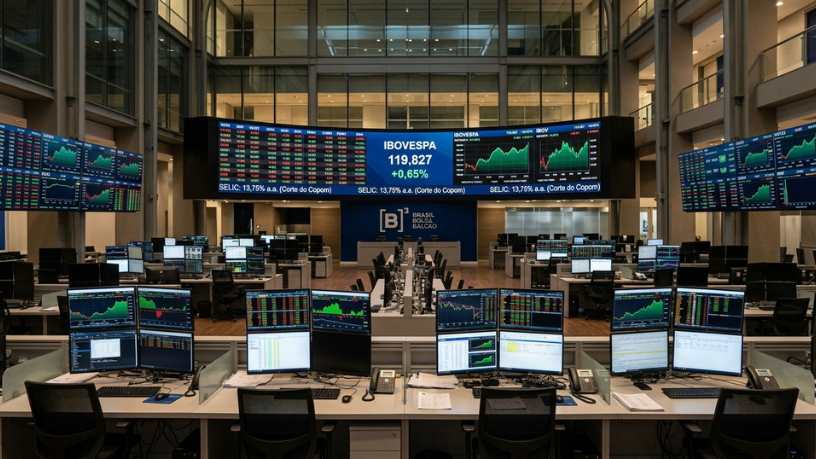
O Banco Central reduziu a taxa Selic de 14% para 13,75% ao ano na reunião do Comitê de Política Monetária (Copom) realizada em 16 de setembro. Foi o quinto corte consecutivo, acumulando redução de 1,25 ponto percentual desde o início do atual ciclo de flexibilização monetária. A decisão ocorreu em um cenário de desaceleração da atividade e inflação ainda acima da meta, enquanto o ambiente internacional continua sujeito a riscos relevantes. (Reuters)
Para quem investe, porém, a pergunta mais importante não é apenas quanto caiu a Selic, mas o que uma taxa de 13,75% significa para os diferentes tipos de ativos. A redução modifica gradualmente o ambiente de remuneração dos investimentos ligados aos juros, ao mesmo tempo em que pode alterar expectativas para ações, fundos imobiliários, câmbio e crédito. O próprio Copom evitou indicar antecipadamente qual será o próximo passo, reforçando que novas decisões dependerão da evolução dos dados econômicos. (Seu Dinheiro)
Por que a Selic caiu para 13,75% e o que o Banco Central sinalizou
A decisão de setembro ocorreu depois de uma sequência de cortes de 0,25 ponto percentual. Segundo informações divulgadas após a reunião, o Copom avaliou sinais de moderação da atividade econômica e de desaceleração da inflação, mas manteve uma postura cautelosa diante das incertezas. O IPCA acumulado em 12 meses até agosto estava em 4,22%, ainda acima da meta de inflação de 3%, o que ajuda a explicar por que o Banco Central não apresentou uma indicação firme de continuidade do ciclo. (Reuters)
A estrutura atual do regime de metas também é importante para compreender esse comportamento. Desde 2025, a meta de inflação é acompanhada em uma sistemática contínua, com objetivo de 3% e intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. O Banco Central considera, portanto, não apenas a inflação corrente, mas também expectativas, atividade econômica, mercado de trabalho, condições financeiras e riscos externos ao definir a política monetária. (Banco Central do Brasil)
O cenário internacional adiciona outra variável ao cálculo. No mesmo período, o Federal Reserve elevou os juros americanos, enquanto tensões geopolíticas e preços de energia permanecem entre os fatores capazes de provocar pressão inflacionária e volatilidade nos mercados. Uma redução do diferencial entre os juros brasileiros e americanos pode influenciar fluxos de capital e o câmbio, criando efeitos indiretos sobre empresas brasileiras, inflação e ativos financeiros. (Folha de S.Paulo)
Por isso, o corte da Selic não deve ser interpretado como garantia de que haverá novas reduções na mesma velocidade. O calendário do Banco Central prevê nova reunião do Copom em novembro, enquanto a ata da reunião de setembro está programada para ser divulgada em 22 de setembro e o próximo Relatório de Política Monetária está previsto para 24 de setembro. Esses documentos devem fornecer informações adicionais sobre os argumentos utilizados pelo colegiado e suas projeções para inflação e atividade. (Banco Central do Brasil)
Como a queda da Selic altera renda fixa, ações e fundos
A primeira consequência para o investidor aparece nos investimentos cuja remuneração está diretamente ou indiretamente ligada às taxas de juros. Quando a Selic cai, novas aplicações pós-fixadas tendem a passar a oferecer remuneração menor, embora o efeito dependa do produto, do emissor, do prazo, da tributação e de outros fatores. Isso não significa que a renda fixa deixe automaticamente de fazer sentido: a taxa de juros continua elevada em termos nominais, e a comparação precisa considerar inflação, risco, liquidez e objetivo financeiro.
Também existe uma diferença importante entre títulos já adquiridos e novas aplicações. Em determinados títulos prefixados ou indexados à inflação, mudanças nas taxas de mercado podem provocar variações no preço antes do vencimento, especialmente quando o investidor decide vender antecipadamente. Assim, a queda da Selic pode produzir efeitos diferentes dependendo da estrutura do investimento e do momento em que o dinheiro será utilizado. A marcação a mercado é, portanto, um conceito relevante para quem acompanha a renda fixa mesmo sem intenção de negociar diariamente.
Na renda variável, juros menores podem modificar a avaliação dos ativos porque reduzem, em determinadas circunstâncias, a taxa utilizada pelo mercado para comparar retornos futuros. Empresas mais sensíveis ao custo de financiamento também podem ser afetadas pela mudança das condições de crédito. Entretanto, não existe uma relação automática segundo a qual toda queda da Selic provoque alta da Bolsa, pois resultados corporativos, expectativas econômicas, câmbio, cenário externo, risco fiscal e percepção dos investidores também influenciam os preços.
Os fundos imobiliários igualmente podem sentir mudanças no ambiente de juros, mas de maneiras diferentes. Fundos de papel podem ter exposição a indicadores de crédito e inflação, enquanto fundos de imóveis físicos dependem de fatores como ocupação, aluguel, localização, qualidade dos ativos e condições do mercado imobiliário. A redução dos juros pode alterar a comparação entre diferentes classes de ativos, mas não elimina os riscos específicos de cada fundo, incluindo volatilidade das cotas, vacância, inadimplência e concentração.
O que o investidor deve acompanhar depois do corte da Selic
O principal ponto para os próximos meses será descobrir se a redução de juros continuará ou se o Copom adotará uma pausa. A ata de setembro será particularmente relevante porque permitirá observar com mais detalhes como os diretores avaliaram inflação, expectativas, atividade, cenário fiscal e ambiente externo. O Banco Central informa que atas e comunicados fazem parte do conjunto de documentos utilizados para dar transparência à condução da política monetária. (Portal de Dados Abertos do Banco Central)
Outro indicador que merece atenção é a inflação. Uma Selic menor pode estimular crédito e atividade econômica, mas a velocidade dessa transmissão depende das condições financeiras e da situação da economia. Se as expectativas de inflação permanecerem elevadas ou surgirem novos choques de preços, o espaço para cortes adicionais pode ser reduzido. O investidor precisa, portanto, observar a trajetória dos preços em vez de interpretar uma única decisão como uma tendência garantida.
Também será importante acompanhar o comportamento do câmbio e dos juros internacionais. A política monetária americana, os preços das commodities e acontecimentos geopolíticos podem alterar o fluxo de capital entre países e influenciar ativos brasileiros. Em um cenário de maior aversão ao risco, mesmo uma política doméstica de redução de juros pode coexistir com volatilidade nos mercados de ações, títulos e moedas.
Para o planejamento financeiro, a mudança reforça a necessidade de avaliar investimentos de acordo com prazo, liquidez, tolerância a oscilações e finalidade do dinheiro. Comparar apenas a taxa nominal anunciada pode levar a conclusões incompletas, porque impostos, inflação, custos, risco de crédito e possibilidade de resgate antecipado também interferem no resultado efetivo. Diversificação e compatibilidade entre investimento e objetivo continuam sendo elementos centrais para administrar riscos.
A queda da Selic para 13,75% representa, portanto, uma mudança concreta no cenário financeiro brasileiro, mas não determina sozinha o comportamento de nenhum investimento. O ciclo de cortes iniciado em 2026 já reduziu a taxa básica em 1,25 ponto percentual, enquanto inflação, expectativas e condições internacionais continuam impondo limites e incertezas à trajetória futura. (Reuters)
Para o investidor, o próximo passo é acompanhar os documentos oficiais do Banco Central e avaliar como as novas informações alteram o cenário, sem transformar uma decisão de política monetária em promessa de retorno. A ata do Copom e o próximo Relatório de Política Monetária serão referências importantes para entender a evolução das projeções. (Banco Central do Brasil)
Fontes: Banco Central — Copom e calendário de reuniões · Banco Central — documentos do Copom · Banco Central — Relatório de Política Monetária · B3 — informações sobre índices e mercado